Après 50 ans
Pension de réversion : la demander dans tous les régimes, même après un divorce
Votre époux, votre épouse ou votre ex-conjoint est décédé. Une partie de sa retraite peut vous revenir, mais rien n'arrive tout seul : chaque régime a ses propres règles d'âge, de ressources et de remariage, et un mois…
7,90 € · PDF + EPUB · 25 pages
Ce que vous y trouverez
Votre époux, votre épouse ou votre ex-conjoint est décédé. Une partie de sa retraite peut vous revenir, mais rien n'arrive tout seul : chaque régime a ses propres règles d'âge, de ressources et de remariage, et un mois de retard est un mois perdu. Ce guide vous montre qui a droit à quoi, comment tout demander en une fois, et quoi faire en cas de refus. Montants 2026 et lettres prêtes à adapter.
Feuilletez l'extrait gratuit
Les premières pages du guide, telles que vous les recevrez. Tournez les pages avec les flèches.
Écouter le début du guide
Lu par la voix de votre téléphone ou de votre ordinateur. Rien n'est envoyé sur internet.
Lire le début du guide en texte
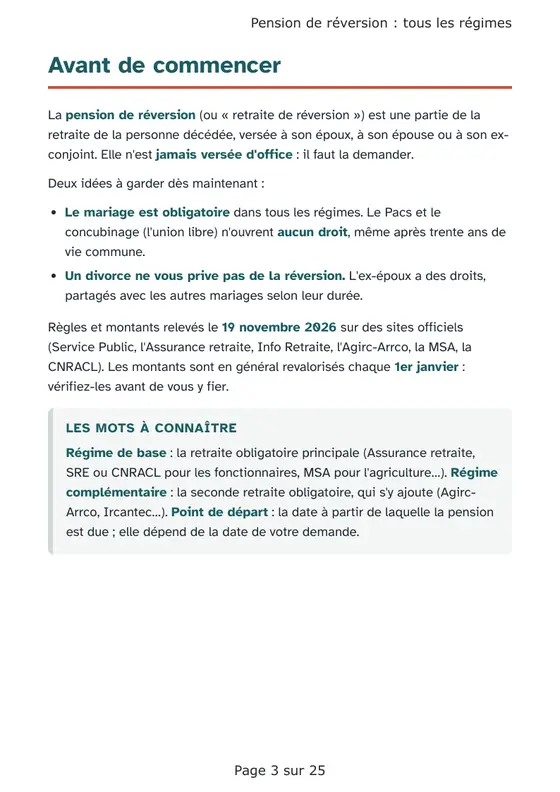
Avant de commencer
La pension de réversion (ou « retraite de réversion ») est une partie de la retraite de la personne décédée, versée à son époux, à son épouse ou à son ex-conjoint. Elle n'est jamais versée d'office : il faut la demander.
Deux idées à garder dès maintenant :
- Le mariage est obligatoire dans tous les régimes. Le Pacs et le concubinage (l'union libre) n'ouvrent aucun droit, même après trente ans de vie commune.
- Un divorce ne vous prive pas de la réversion. L'ex-époux a des droits, partagés avec les autres mariages selon leur durée.
Règles et montants relevés le 19 novembre 2026 sur des sites officiels (Service Public, l'Assurance retraite, Info Retraite, l'Agirc-Arrco, la MSA, la CNRACL). Les montants sont en général revalorisés chaque 1er janvier : vérifiez-les avant de vous y fier.
Régime de base : la retraite obligatoire principale (Assurance retraite, SRE ou CNRACL pour les fonctionnaires, MSA pour l'agriculture…). Régime complémentaire : la seconde retraite obligatoire, qui s'y ajoute (Agirc-Arrco, Ircantec…). Point de départ : la date à partir de laquelle la pension est due ; elle dépend de la date de votre demande.
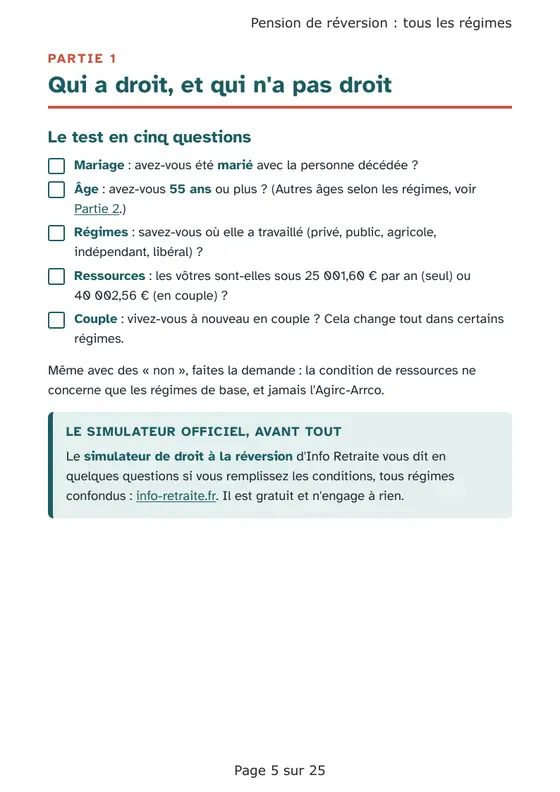
Partie 1. Qui a droit, et qui n'a pas droit
Le test en cinq questions
- Mariage : avez-vous été marié avec la personne décédée ?
- Âge : avez-vous 55 ans ou plus ? (Autres âges selon les régimes, voir Partie 2.)
- Régimes : savez-vous où elle a travaillé (privé, public, agricole, indépendant, libéral) ?
- Ressources : les vôtres sont-elles sous 25 001,60 € par an (seul) ou 40 002,56 € (en couple) ?
- Couple : vivez-vous à nouveau en couple ? Cela change tout dans certains régimes.
Même avec des « non », faites la demande : la condition de ressources ne concerne que les régimes de base, et jamais l'Agirc-Arrco.
Le simulateur de droit à la réversion d'Info Retraite vous dit en quelques questions si vous remplissez les conditions, tous régimes confondus : info-retraite.fr. Il est gratuit et n'engage à rien.
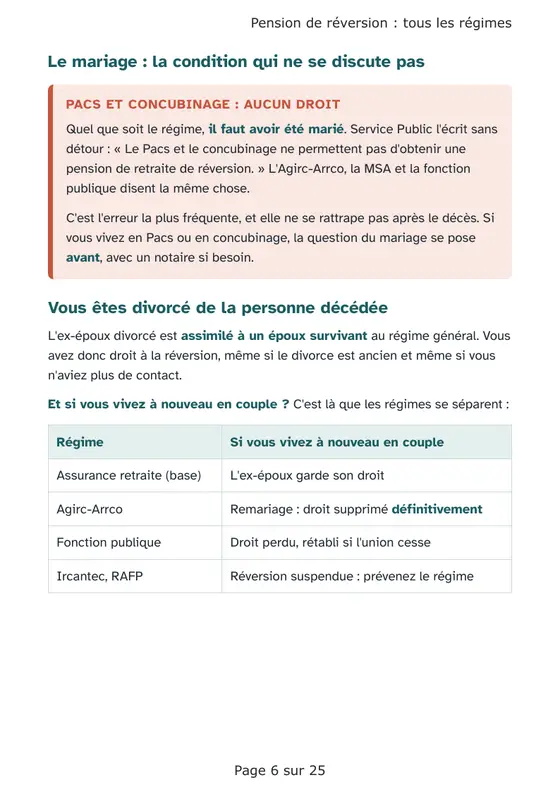
Le mariage : la condition qui ne se discute pas
Quel que soit le régime, il faut avoir été marié. Service Public l'écrit sans détour : « Le Pacs et le concubinage ne permettent pas d'obtenir une pension de retraite de réversion. » L'Agirc-Arrco, la MSA et la fonction publique disent la même chose.
C'est l'erreur la plus fréquente, et elle ne se rattrape pas après le décès. Si vous vivez en Pacs ou en concubinage, la question du mariage se pose avant, avec un notaire si besoin.
Vous êtes divorcé de la personne décédée
L'ex-époux divorcé est assimilé à un époux survivant au régime général. Vous avez donc droit à la réversion, même si le divorce est ancien et même si vous n'aviez plus de contact.
Et si vous vivez à nouveau en couple ? C'est là que les régimes se séparent :
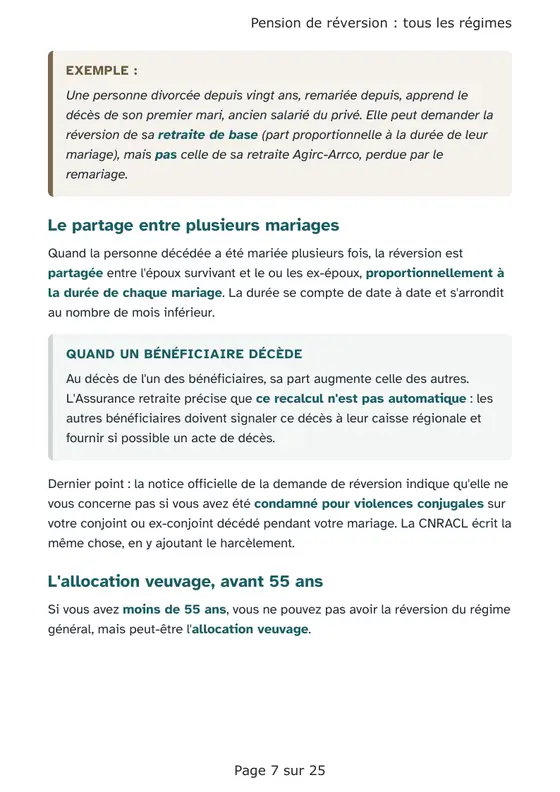
Une personne divorcée depuis vingt ans, remariée depuis, apprend le décès de son premier mari, ancien salarié du privé. Elle peut demander la réversion de sa retraite de base (part proportionnelle à la durée de leur mariage), mais pas celle de sa retraite Agirc-Arrco, perdue par le remariage.
Le partage entre plusieurs mariages
Quand la personne décédée a été mariée plusieurs fois, la réversion est partagée entre l'époux survivant et le ou les ex-époux, proportionnellement à la durée de chaque mariage. La durée se compte de date à date et s'arrondit au nombre de mois inférieur.
Au décès de l'un des bénéficiaires, sa part augmente celle des autres. L'Assurance retraite précise que ce recalcul n'est pas automatique : les autres bénéficiaires doivent signaler ce décès à leur caisse régionale et fournir si possible un acte de décès.
Dernier point : la notice officielle de la demande de réversion indique qu'elle ne vous concerne pas si vous avez été condamné pour violences conjugales sur votre conjoint ou ex-conjoint décédé pendant votre mariage. La CNRACL écrit la même chose, en y ajoutant le harcèlement.
L'allocation veuvage, avant 55 ans
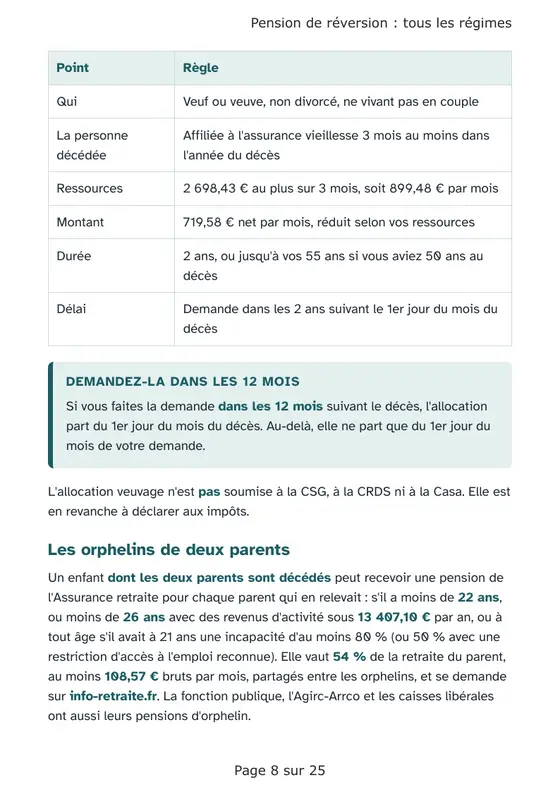
Si vous avez moins de 55 ans, vous ne pouvez pas avoir la réversion du régime général, mais peut-être l'allocation veuvage.
Si vous faites la demande dans les 12 mois suivant le décès, l'allocation part du 1er jour du mois du décès. Au-delà, elle ne part que du 1er jour du mois de votre demande.
L'allocation veuvage n'est pas soumise à la CSG, à la CRDS ni à la Casa. Elle est en revanche à déclarer aux impôts.
Les orphelins de deux parents
Un enfant dont les deux parents sont décédés peut recevoir une pension de l'Assurance retraite pour chaque parent qui en relevait : s'il a moins de 22 ans, ou moins de 26 ans avec des revenus d'activité sous 13 407,10 € par an, ou à tout âge s'il avait à 21 ans une incapacité d'au moins 80 % (ou 50 % avec une restriction d'accès à l'emploi reconnue). Elle vaut 54 % de la retraite du parent, au moins 108,57 € bruts par mois, partagés entre les orphelins, et se demande sur info-retraite.fr. La fonction publique, l'Agirc-Arrco et les caisses libérales ont aussi leurs pensions d'orphelin.
La check-list gratuite
Les actions du guide, à cocher au fur et à mesure : à imprimer ou à garder sur votre téléphone. Gratuite, sans e-mail à donner. Voir toutes les check-lists.
Télécharger la check-list (PDF, 3 pages) Imprimer pour quelqu'un
« Imprimer pour quelqu'un » : la même check-list, avec en haut « Pour », « Remis par » et « Pour me joindre » à remplir à la main. Pour un parent, un voisin, une personne que vous accompagnez.
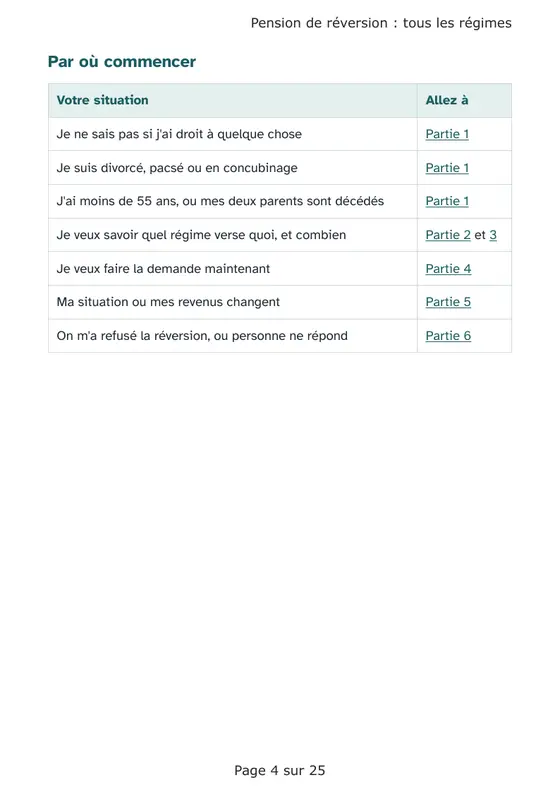
- Savoir qui a droit à quoi, régime par régime, avec un tableau clair : âge, ressources, taux, et ce que devient le droit quand on s'est remarié ou qu'on était divorcé (le Pacs et le concubinage n'ouvrent aucun droit).
- Tout demander en une seule fois sur info-retraite.fr sans perdre de mois : la règle de l'année qui suit le décès, les pièces exactes à joindre, et le piège de la demande sur papier, qui ne couvre que les régimes de base.
- Comprendre le calcul (54 %, 60 %, 50 % selon les régimes), les majorations dont celle pour enfant à charge qu'il faut réclamer, l'allocation veuvage avant 55 ans, les impôts, et contester un refus ou un silence, avec cinq lettres prêtes à adapter.
Chaque information officielle a été vérifiée sur les sites officiels, notamment service-public.gouv.fr, l'Assurance retraite et info-retraite.fr. Toutes les sources sont listées à la fin du guide, avec leurs liens. Mis à jour le 19 novembre 2026.
Écrit en français simple, en gros caractères, avec des cases à cocher et des encadrés « À retenir ».
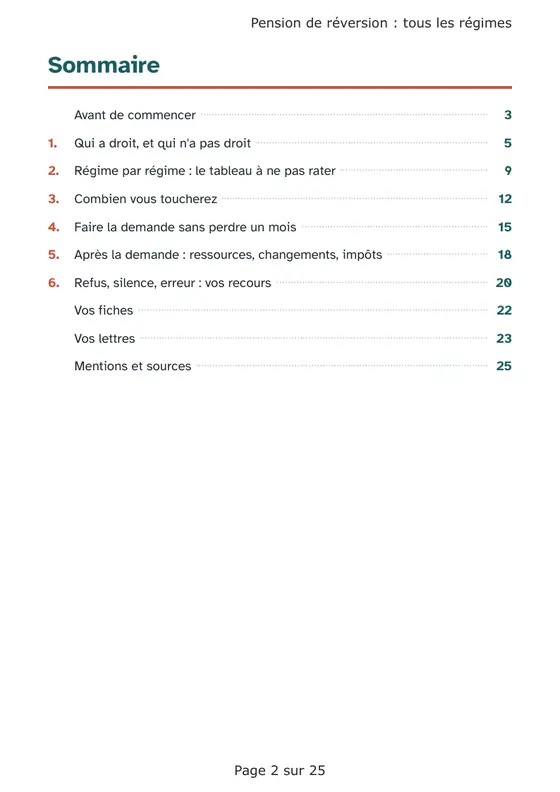
Sommaire
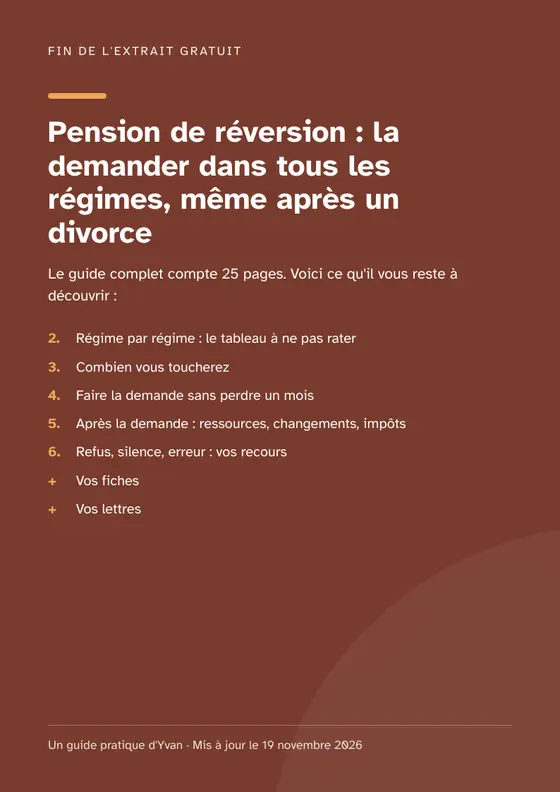
- Qui a droit, et qui n'a pas droit
- Régime par régime : le tableau à ne pas rater
- Combien vous toucherez
- Faire la demande sans perdre un mois
- Après la demande : ressources, changements, impôts
- Refus, silence, erreur : vos recours
- Vos fiches
- Vos lettres
Ce que vous recevez
- Le guide en PDF, format A4, 25 pages, à lire à l'écran ou à imprimer.
- Le même guide au format EPUB, pour les liseuses et les applications de lecture.
Ce guide ne remplace pas un avocat ou un conseiller. Auteur : Yvan, micro-entreprise, Bastia.
L'auteur
Yvan, micro-entreprise, Bastia (Corse). Chaque guide part des sites officiels, qui sont cités à la fin du guide avec la date de vérification.