Logement et argent
Emprunter après un cancer ou une maladie : droit à l'oubli, assurance de prêt, surprime et recours
Votre dossier de prêt tient debout, mais c'est l'assurance qui bloque. Les cas où l'assureur n'a plus le droit de vous interroger sur votre santé, le droit à l'oubli, la grille de référence, les trois niveaux d'examen…
7,90 € · PDF + EPUB · 24 pages
Ce que vous y trouverez
Votre dossier de prêt tient debout, mais c'est l'assurance qui bloque. Les cas où l'assureur n'a plus le droit de vous interroger sur votre santé, le droit à l'oubli, la grille de référence, les trois niveaux d'examen de la convention AERAS, ce qu'il faut faire avant de signer un compromis, et quoi répondre à une surprime, une exclusion ou un refus. Règles vérifiées en novembre 2026 et lettres prêtes à adapter.
Feuilletez l'extrait gratuit
Les premières pages du guide, telles que vous les recevrez. Tournez les pages avec les flèches.
Écouter le début du guide
Lu par la voix de votre téléphone ou de votre ordinateur. Rien n'est envoyé sur internet.
Lire le début du guide en texte
Avant de commencer
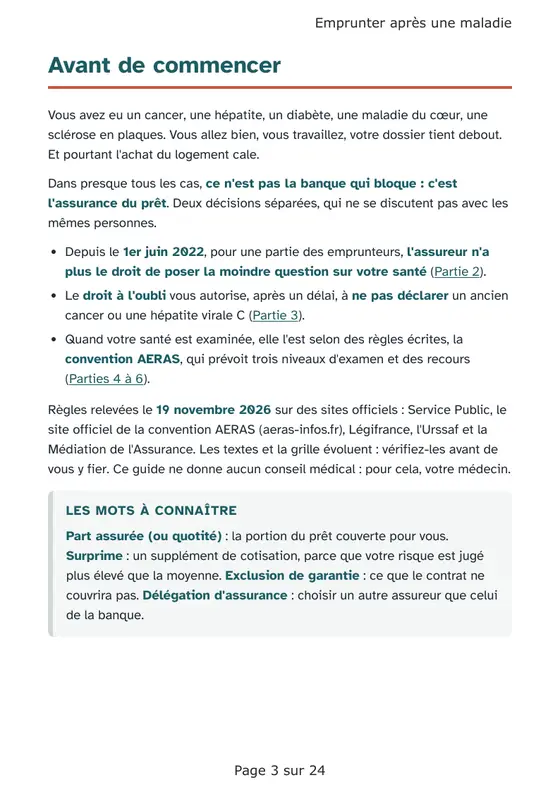
Vous avez eu un cancer, une hépatite, un diabète, une maladie du cœur, une sclérose en plaques. Vous allez bien, vous travaillez, votre dossier tient debout. Et pourtant l'achat du logement cale.
Dans presque tous les cas, ce n'est pas la banque qui bloque : c'est l'assurance du prêt. Deux décisions séparées, qui ne se discutent pas avec les mêmes personnes.
- Depuis le 1er juin 2022, pour une partie des emprunteurs, l'assureur n'a plus le droit de poser la moindre question sur votre santé (Partie 2).
- Le droit à l'oubli vous autorise, après un délai, à ne pas déclarer un ancien cancer ou une hépatite virale C (Partie 3).
- Quand votre santé est examinée, elle l'est selon des règles écrites, la convention AERAS, qui prévoit trois niveaux d'examen et des recours (Parties 4 à 6).
Règles relevées le 19 novembre 2026 sur des sites officiels : Service Public, le site officiel de la convention AERAS (aeras-infos.fr), Légifrance, l'Urssaf et la Médiation de l'Assurance. Les textes et la grille évoluent : vérifiez-les avant de vous y fier. Ce guide ne donne aucun conseil médical : pour cela, votre médecin.
Part assurée (ou quotité) : la portion du prêt couverte pour vous. Surprime : un supplément de cotisation, parce que votre risque est jugé plus élevé que la moyenne. Exclusion de garantie : ce que le contrat ne couvrira pas. Délégation d'assurance : choisir un autre assureur que celui de la banque.
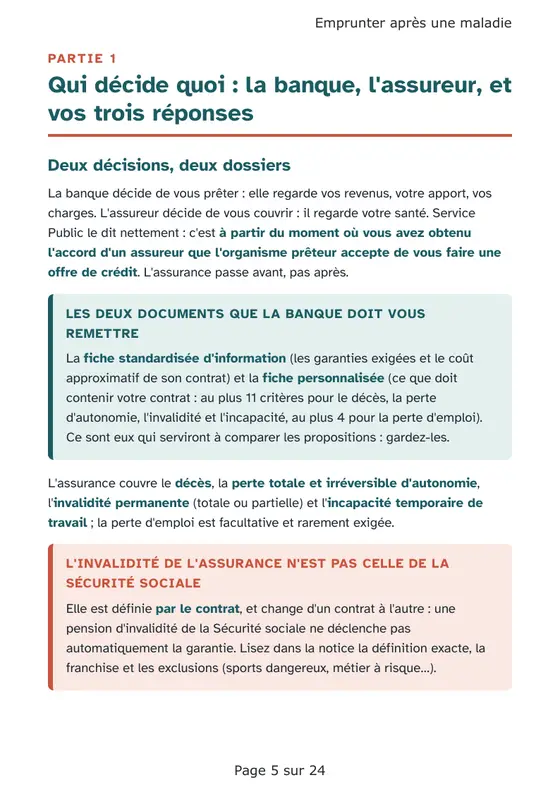
Partie 1. Qui décide quoi : la banque, l'assureur, et vos trois réponses
Deux décisions, deux dossiers
La banque décide de vous prêter : elle regarde vos revenus, votre apport, vos charges. L'assureur décide de vous couvrir : il regarde votre santé. Service Public le dit nettement : c'est à partir du moment où vous avez obtenu l'accord d'un assureur que l'organisme prêteur accepte de vous faire une offre de crédit. L'assurance passe avant, pas après.
La fiche standardisée d'information (les garanties exigées et le coût approximatif de son contrat) et la fiche personnalisée (ce que doit contenir votre contrat : au plus 11 critères pour le décès, la perte d'autonomie, l'invalidité et l'incapacité, au plus 4 pour la perte d'emploi). Ce sont eux qui serviront à comparer les propositions : gardez-les.
L'assurance couvre le décès, la perte totale et irréversible d'autonomie, l'invalidité permanente (totale ou partielle) et l'incapacité temporaire de travail ; la perte d'emploi est facultative et rarement exigée.
Elle est définie par le contrat, et change d'un contrat à l'autre : une pension d'invalidité de la Sécurité sociale ne déclenche pas automatiquement la garantie. Lisez dans la notice la définition exacte, la franchise et les exclusions (sports dangereux, métier à risque…).
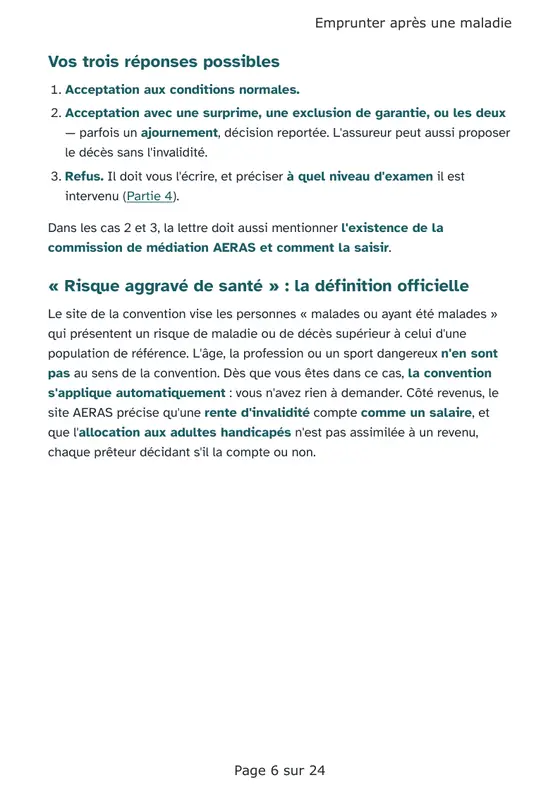
Vos trois réponses possibles
- Acceptation aux conditions normales.
- Acceptation avec une surprime, une exclusion de garantie, ou les deux — parfois un ajournement, décision reportée. L'assureur peut aussi proposer le décès sans l'invalidité.
- Refus. Il doit vous l'écrire, et préciser à quel niveau d'examen il est intervenu (Partie 4).
Dans les cas 2 et 3, la lettre doit aussi mentionner l'existence de la commission de médiation AERAS et comment la saisir.
« Risque aggravé de santé » : la définition officielle
Le site de la convention vise les personnes « malades ou ayant été malades » qui présentent un risque de maladie ou de décès supérieur à celui d'une population de référence. L'âge, la profession ou un sport dangereux n'en sont pas au sens de la convention. Dès que vous êtes dans ce cas, la convention s'applique automatiquement : vous n'avez rien à demander. Côté revenus, le site AERAS précise qu'une rente d'invalidité compte comme un salaire, et que l'allocation aux adultes handicapés n'est pas assimilée à un revenu, chaque prêteur décidant s'il la compte ou non.
La check-list gratuite
Les actions du guide, à cocher au fur et à mesure : à imprimer ou à garder sur votre téléphone. Gratuite, sans e-mail à donner. Voir toutes les check-lists.
Télécharger la check-list (PDF, 2 pages) Imprimer pour quelqu'un
« Imprimer pour quelqu'un » : la même check-list, avec en haut « Pour », « Remis par » et « Pour me joindre » à remplir à la main. Pour un parent, un voisin, une personne que vous accompagnez.
- Savoir d'abord si l'assureur a encore le droit de vous interroger : les deux conditions exactes de la loi du 28 février 2022 (part assurée par personne, fin du remboursement avant 60 ans), le calcul pour un couple, et les crédits en cours qui comptent dans le total.
- Faire valoir le droit à l'oubli (fin du protocole thérapeutique depuis plus de cinq ans, sans rechute, contrat s'achevant avant 71 ans) et la grille de référence AERAS, puis suivre les trois niveaux d'examen, le plafonnement des surprimes pour les revenus modestes et la couverture invalidité spécifique.
- Réagir à un refus, une surprime ou une exclusion : obtenir les motifs médicaux et le niveau d'examen par écrit, les lignes gratuites qui aident, les solutions de remplacement acceptées par les banques, la commission de médiation AERAS et la Médiation de l'Assurance, avec un calendrier, une check-list, deux fiches à remplir et quatre lettres prêtes à adapter.
Chaque information officielle a été vérifiée sur les sites officiels, notamment service-public.gouv.fr, Légifrance et le Défenseur des droits. Toutes les sources sont listées à la fin du guide, avec leurs liens. Mis à jour le 19 novembre 2026.
Écrit en français simple, en gros caractères, avec des cases à cocher et des encadrés « À retenir ».
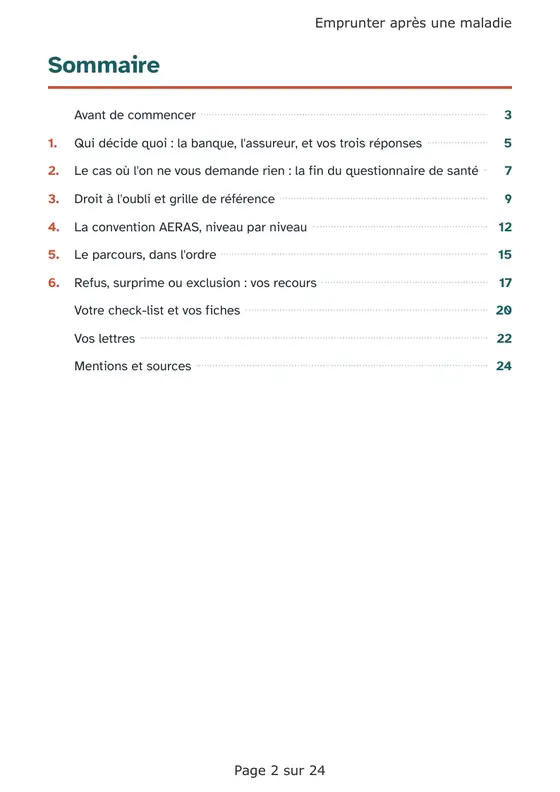
Sommaire
- Qui décide quoi : la banque, l'assureur, et vos trois réponses
- Le cas où l'on ne vous demande rien : la fin du questionnaire de santé
- Droit à l'oubli et grille de référence
- La convention AERAS, niveau par niveau
- Le parcours, dans l'ordre
- Refus, surprime ou exclusion : vos recours
- Votre check-list et vos fiches
- Vos lettres
Ce que vous recevez
- Le guide en PDF, format A4, 24 pages, à lire à l'écran ou à imprimer.
- Le même guide au format EPUB, pour les liseuses et les applications de lecture.
Ce guide ne remplace pas un avocat ou un conseiller. Auteur : Yvan, micro-entreprise, Bastia.
L'auteur
Yvan, micro-entreprise, Bastia (Corse). Chaque guide part des sites officiels, qui sont cités à la fin du guide avec la date de vérification.